Domain programmes.de kaufen?
Wir ziehen mit dem Projekt
programmes.de um.
Sind Sie am Kauf der Domain
programmes.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain programmes.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Serviceleistung: Programmierung Tagesplanung SimuLUXDie Lichtsteuerung soll sofort startklar sein? Und zwar genau nach Ihren Vorstellungen? Dann ist die Serviceleistung Programmierung" genau das Richtige für Sie! Je nach Auswahl und Gerät in Ihrem Bestellumfang, programmieren wir die Lichtsteuerung mit einer Tagesplanung (Mo-So gleicher Ablauf zzgl. Uhrzeit und Helligkeit) oder Wochenplanung (Möglichkeit Mo-So unterschiedliche Abläufe zu erstellen, z.b. am Wochenende eine spätere Ausschaltzeit) Sie können uns entweder detaillierte Vorgaben für Ihre Wunschprogrammierung zukommen lassen, oderwir programmieren das Gerät entsprechend unseren Erfahrungswerten und Ihrem sonstigen Bestellumfang mit einem aus unserer Sicht optimalen Beleuchtungsprogramm. Für letzteres benötigen wir nur grobe Angaben zu gewünschten Ein- und Ausschaltzeiten. Eine Programmierung des Temperatursensors zum SunRiser 8 / 10 nehmen wir nicht vor. Die notwendige..."9,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
ABB AM-EIS-313-01 Software-Lizenz Upgrade EisBär SCADA3 Software “Starter“ - Upgrade Code 2CQB100217C0051 AMEIS31301Softwarelizenz für die EisBär SCADA3 Software zum Upgrade von Version „Starter“ auf Version SCADA3 „Professional“. Das Produkt wird als Upgrade-Datenträger für einen vorhandenen Lizenz-Dongle geliefert. Produktreihe: KNX1469,92 €*Versand: 10,04 €Sichere Weiterleitung zum Anbieter
-
ABB AM-EIS-313-02 Software-Lizenz Upgrade EisBär SCADA3 Software “Professional“ - Upgrade Code 2CQB100218C0051 AMEIS31302Softwarelizenz für die EisBär SCADA3 Software zum Upgrade von Version „Professional“ auf Version SCADA3 „Architect“. Das Produkt wird als Upgrade-Datenträger für einen vorhandenen Lizenz-Dongle geliefert. Produktreihe: KNX2941,31 €*Versand: 12,98 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **

Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Practical Sensory Programmes, Fachbücher von Sue LarkeyKinder mit autistischen Spektrumstörungen (ASS) haben oft Schwierigkeiten bei der sensorischen Verarbeitung. Sie können sehr empfindlich auf bestimmte Geräusche oder Materialien reagieren oder auf Verletzungen unempfindlich sein, die die meisten Kinder schmerzhaft empfinden würden. Dieses praktische Buch bietet einen sechs Schritte umfassenden Ansatz zur Entwicklung eines erfolgreichen Programms, das Kindern hilft, mit sensorischen Reizen umzugehen, die sie überwältigend finden, und Aktivitäten zu identifizieren, die sie entspannend oder belohnend empfinden. Sue Larkey schöpft aus ihrer Erfahrung in der Arbeit mit autistischen Kindern und bietet mehr als 30 Aktivitäten an, die Berührung, Klang, Geschmack, Sehen und Bewegung einbeziehen. Sie gibt Ratschläge, wie diese Aktivitäten genutzt werden können, um die Kommunikationsfähigkeiten der Kinder zu verbessern. Sie stellt detaillierte, fotokopierbare Checklisten zur Verfügung, um die sensorischen Reaktionen, Schlafmuster, das Bewegungsempfinden und die Nutzung von Blickkontakt der Kinder zu bewerten. Eltern, Ergotherapeuten und Fachkräfte im Bildungsbereich werden dieses Arbeitsbuch als eine reiche Quelle an unterhaltsamen Ideen zur Verbesserung der sensorischen Verarbeitung bei Autismus empfinden, das leicht an Kinder mit anderen besonderen Bedürfnissen angepasst werden kann. Sue Larkey ist Direktorin von Autism Consulting & Educational Services im Süden Australiens. Sie hat sowohl als Grundschullehrerin als auch als Sonderpädagogin unterrichtet und Schüler mit ASS in einem regulären Umfeld sowie an einer spezialisierten Autismus-Schule unterrichtet. Sie kombiniert diese praktische Erfahrung mit umfangreicher Forschung, da sie einen Master in Sonderpädagogik abgeschlossen hat und derzeit eine Doktorarbeit im Bereich Bildung anfertigt. Sue hat auf dem Welt-Autismus-Kongress gesprochen und leitet regelmässig Workshops zu Bildungsstrategien für Kinder mit ASS. Sie ist die Autorin von "Making it a Success: Practical Strategies and Worksheets for Teaching Students with Autism Spectrum Disorder", das ebenfalls von Jessica Kingsley Publishers veröffentlicht wurde.45,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Serviceleistung: Programmierung Tagesplanung SimuLUXDie Lichtsteuerung soll sofort startklar sein? Und zwar genau nach Ihren Vorstellungen? Dann ist die Serviceleistung Programmierung" genau das Richtige für Sie! Je nach Auswahl und Gerät in Ihrem Bestellumfang, programmieren wir die Lichtsteuerung mit einer Tagesplanung (Mo-So gleicher Ablauf zzgl. Uhrzeit und Helligkeit) oder Wochenplanung (Möglichkeit Mo-So unterschiedliche Abläufe zu erstellen, z.b. am Wochenende eine spätere Ausschaltzeit) Sie können uns entweder detaillierte Vorgaben für Ihre Wunschprogrammierung zukommen lassen, oderwir programmieren das Gerät entsprechend unseren Erfahrungswerten und Ihrem sonstigen Bestellumfang mit einem aus unserer Sicht optimalen Beleuchtungsprogramm. Für letzteres benötigen wir nur grobe Angaben zu gewünschten Ein- und Ausschaltzeiten. Eine Programmierung des Temperatursensors zum SunRiser 8 / 10 nehmen wir nicht vor. Die notwendige..."9,99 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
ABB AM-EIS-313-01 Software-Lizenz Upgrade EisBär SCADA3 Software “Starter“ - Upgrade Code 2CQB100217C0051 AMEIS31301Softwarelizenz für die EisBär SCADA3 Software zum Upgrade von Version „Starter“ auf Version SCADA3 „Professional“. Das Produkt wird als Upgrade-Datenträger für einen vorhandenen Lizenz-Dongle geliefert. Produktreihe: KNX1469,92 €*Versand: 10,04 €Sichere Weiterleitung zum Anbieter
-
ABB AM-EIS-313-02 Software-Lizenz Upgrade EisBär SCADA3 Software “Professional“ - Upgrade Code 2CQB100218C0051 AMEIS31302Softwarelizenz für die EisBär SCADA3 Software zum Upgrade von Version „Professional“ auf Version SCADA3 „Architect“. Das Produkt wird als Upgrade-Datenträger für einen vorhandenen Lizenz-Dongle geliefert. Produktreihe: KNX2941,31 €*Versand: 12,98 €Sichere Weiterleitung zum Anbieter
-
ABB AM-EIS-313-03 Software-Lizenz Upgrade EisBär SCADA3 Software “Architekt“ - Upgrade Code 2CQB100219C0051 AMEIS31303Softwarelizenz für die EisBär SCADA3 Software zum Upgrade von Version „Architect“ auf Version SCADA3 „Enterprise“. Das Produkt wird als Upgrade-Datenträger für einen vorhandenen Lizenz-Dongle geliefert. Produktreihe: KNX6178,36 €*Versand: 19,46 €Sichere Weiterleitung zum Anbieter
-
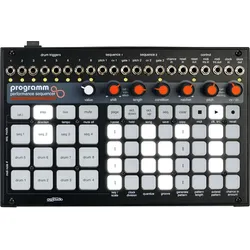
Cre8audio Programm12-Kanal Sequencer für MIDI, CV und Eurorack, 4 Melodie- und 8 Drum-Sequencer parallel, Bis zu 64 Steps, 64 Patterns und 32 Songs, Pitch, Gate, Ratcheting, CV/CC direkt regeln, Randomization, Generatoren und Step Conditions, Standalone nutzbar oder als 40 HP Eurorack-Modul,319,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.